Mikrochip w plastikowej karcie ma zaledwie kilka milimetrów, ale to właśnie on uruchamia większość codziennych płatności. Za tym małym elementem stoi cały system połączeń między rachunkiem bankowym, terminalem, bankomatem i sprzedawcą. Karta debetowa daje dostęp do własnych pieniędzy zgromadzonych na koncie, dlatego działa inaczej niż karta kredytowa i warto tę różnicę dobrze rozumieć. To nie jest finansowy detal — od niego zależy, czy płatność przejdzie, skąd znikną środki i ile faktycznie kosztuje korzystanie z karty. Dla osoby zaczynającej najważniejsze są trzy rzeczy: skąd karta pobiera pieniądze, kiedy można nią zapłacić i na jakie opłaty trzeba uważać.
Co to jest karta debetowa
Karta debetowa to karta płatnicza połączona bezpośrednio z rachunkiem osobistym albo innym kontem bankowym. Gdy dochodzi do płatności, środki pobierane są z pieniędzy, które już znajdują się na koncie. Nie korzysta się tu z oddzielnego limitu kredytowego przyznanego przez bank, tylko z własnych środków.
Najprościej mówiąc: karta debetowa jest narzędziem dostępu do rachunku. Można nią płacić w sklepie, internecie, wypłacać gotówkę z bankomatu, a czasem także wpłacać pieniądze we wpłatomacie. Jeśli na koncie nie ma odpowiedniej kwoty, transakcja zwykle zostaje odrzucona — chyba że do rachunku podpięto dodatkowy limit lub usługę pozwalającą zejść poniżej salda.
Karta debetowa nie „pożycza” pieniędzy z definicji. Standardowo wydawane są środki, które już są na koncie.
Jak działa karta debetowa w praktyce
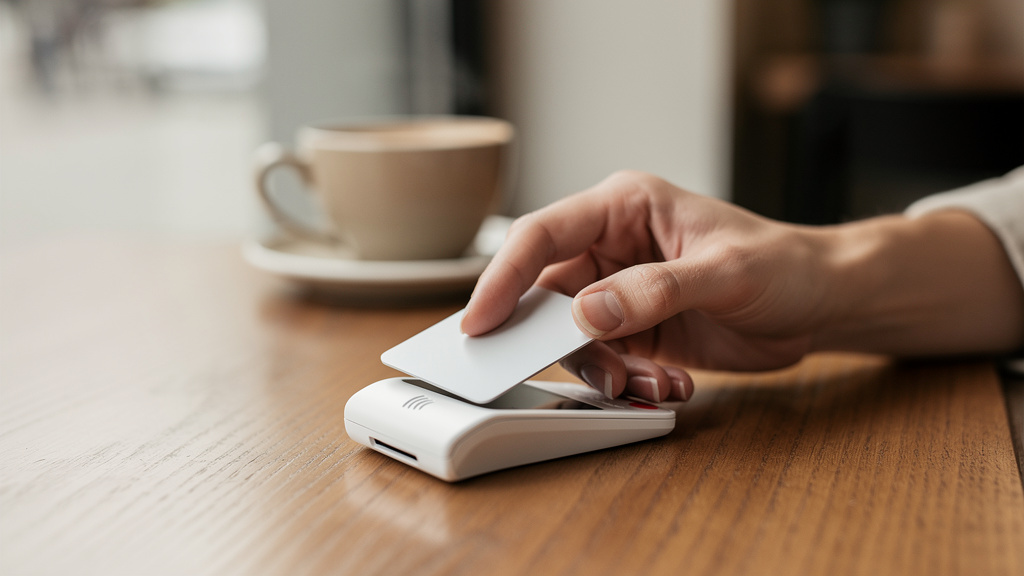
Samo przyłożenie karty do terminala trwa sekundę, ale po drodze dzieje się kilka rzeczy. Terminal odczytuje dane z karty, wysyła żądanie autoryzacji, bank sprawdza dostępne środki i zgodność zabezpieczeń, a potem zatwierdza albo odrzuca transakcję. Dla użytkownika to chwila; dla systemu — seria bardzo szybkich komunikatów.
W przypadku płatności stykowej lub zbliżeniowej mechanizm jest podobny. Różnica polega głównie na sposobie przekazania danych i ewentualnej potrzebie podania PIN-u. Przy wypłacie z bankomatu dochodzi jeszcze weryfikacja numeru PIN oraz sprawdzenie limitów wypłat.
Autoryzacja i blokada środków
Po wykonaniu płatności środki nie zawsze znikają z konta „na gotowo” natychmiast. Często najpierw pojawia się blokada środków, czyli czasowe zarezerwowanie konkretnej kwoty. To normalne i nie oznacza podwójnego obciążenia.
Dopiero później następuje ostateczne rozliczenie transakcji. W większości codziennych zakupów różnica bywa praktycznie niewidoczna, ale przy usługach takich jak hotel, wynajem samochodu czy stacja paliw może mieć większe znaczenie. W takich sytuacjach blokada potrafi utrzymywać się dłużej niż przy zwykłych zakupach spożywczych.
Właśnie dlatego saldo konta i dostępne środki nie zawsze oznaczają to samo. Saldo może wyglądać dobrze, ale część pieniędzy bywa już zablokowana na nierozliczonych transakcjach. Dla osoby, która pilnuje domowego budżetu, to ważniejszy szczegół, niż się wydaje.
Przy płatnościach internetowych dochodzi jeszcze dodatkowa warstwa zabezpieczeń, na przykład potwierdzenie operacji w aplikacji bankowej albo jednorazowym kodem. Ma to ograniczyć ryzyko użycia karty przez nieuprawnioną osobę.
Limit dzienny i dostępność środków
Nawet jeśli na koncie znajduje się spora kwota, nie każdą transakcję da się wykonać bez ograniczeń. Karty debetowe mają zwykle ustawione limity dzienne dla płatności, wypłat z bankomatu i transakcji internetowych. To jedno z podstawowych zabezpieczeń.
W praktyce oznacza to, że można mieć na koncie wystarczające środki, a mimo to płatność zostanie odrzucona. Powód bywa prozaiczny: za niski limit ustawiony wcześniej w bankowości elektronicznej. Taki problem często wychodzi na jaw dopiero przy większym zakupie albo podczas wyjazdu.
Dobrą praktyką jest ustawianie limitów pod realne potrzeby. Nie ma sensu trzymać wysokiego limitu internetowego, jeśli karta służy głównie do codziennych zakupów w sklepie. Im niższy limit, tym mniejsza potencjalna strata przy nadużyciu.
Warto też pamiętać, że niektóre operacje offline albo opóźnione mogą zostać rozliczone z poślizgiem. To rzadziej spotykane, ale nadal możliwe. Dlatego bezpieczniej zostawiać na koncie niewielki bufor, zamiast wydawać środki „do zera”.
Karta debetowa a karta kredytowa — najważniejsze różnice
Te dwa produkty bywają mylone, bo z zewnątrz wyglądają podobnie. Różnica jest jednak podstawowa: karta debetowa korzysta z własnych pieniędzy na koncie, a karta kredytowa daje dostęp do limitu przyznanego przez bank. W pierwszym przypadku wydawane są środki już posiadane, w drugim — pieniądze pożyczone.
To rozróżnienie ma znaczenie nie tylko przy płatnościach, ale też przy planowaniu budżetu. Karta debetowa zwykle ułatwia kontrolę wydatków, bo szybciej widać ubytek środków z rachunku. Karta kredytowa może być wygodna, ale wymaga większej dyscypliny, bo rozliczenie następuje później.
- Karta debetowa — środki pobierane z konta osobistego.
- Karta kredytowa — środki pobierane z limitu kredytowego.
- Debetowa częściej służy do codziennych wydatków i wypłat gotówki.
- Kredytowa bywa używana do większej elastyczności płatniczej i budowania historii kredytowej.
Warto też uważać na słowo „debet”, bo potocznie kojarzy się z wejściem na minus. Sama karta debetowa nie oznacza automatycznie zadłużenia. Nazwa odnosi się do obciążania rachunku, a nie do kredytu.
Do czego można używać karty debetowej
Zastosowanie jest szerokie i w praktyce obejmuje niemal całe codzienne życie finansowe. Kartą debetową można zapłacić w sklepie stacjonarnym, przez internet, dodać ją do telefonu lub zegarka, wypłacić gotówkę, a czasem skorzystać też z dodatkowych usług powiązanych z rachunkiem.
To właśnie uniwersalność sprawia, że dla większości osób karta debetowa jest podstawowym narzędziem płatniczym. Dobrze działa przy małych zakupach, rachunkach, biletach, rezerwacjach i zakupach online. Problem zaczyna się zwykle nie przy samej funkcji karty, lecz przy kosztach albo nieuważnym korzystaniu.
- płatności w sklepach i punktach usługowych,
- zakupy internetowe,
- wypłaty z bankomatów,
- płatności telefonem lub zegarkiem po podpięciu karty.
Największa zaleta karty debetowej jest prosta: pozwala płacić bez gotówki, ale bez wchodzenia w kredyt — o ile nie uruchomiono dodatkowego limitu w rachunku.
Jakie opłaty i ograniczenia warto sprawdzić
Sama karta nie zawsze jest całkowicie darmowa. Banki często uzależniają brak opłaty od spełnienia warunków, na przykład wykonania określonej liczby transakcji albo zapewnienia wpływu na konto. Bez sprawdzenia tabeli opłat łatwo przeoczyć drobne koszty, które z czasem przestają być drobne.
Najczęściej znaczenie mają opłaty za prowadzenie karty, wypłaty z wybranych bankomatów, przewalutowanie przy płatnościach zagranicznych i wznowienie karty po upływie terminu ważności. Do tego dochodzą limity operacji, które czasem są bardziej uciążliwe niż sama opłata.
Na co patrzeć przed zamówieniem karty
Nie ma sensu porównywać tylko hasła „karta za 0 zł”, bo diabeł siedzi w warunkach. Jedna karta będzie dobra dla osoby płacącej wyłącznie bezgotówkowo, a inna dla kogoś, kto często wypłaca gotówkę albo robi zakupy w obcej walucie. To nie detal marketingowy, tylko codzienny koszt.
Przed wyborem warto sprawdzić, czy bezpłatność jest stała, czy zależy od aktywności. Część kart nie kosztuje nic pod warunkiem wykonania miesięcznych płatności na określoną kwotę. Jeśli taki warunek i tak byłby spełniany, karta faktycznie może być tania. Jeśli nie — pojawia się opłata, której łatwo było uniknąć.
Druga rzecz to wypłaty gotówki. Niektóre karty są wygodne przy płatnościach, ale mniej korzystne przy bankomatach, zwłaszcza poza siecią współpracującą z bankiem. Dla osoby, która często używa gotówki, ma to większe znaczenie niż wygląd aplikacji czy kolor plastiku.
Przy wyjazdach zagranicznych trzeba zwrócić uwagę na kurs przeliczenia waluty i ewentualne dodatkowe prowizje. Nawet kilka procent różnicy przy częstszych płatnościach robi zauważalny koszt. Lepiej wiedzieć to wcześniej niż po powrocie z podróży.
Na końcu warto sprawdzić limity, sposób ich zmiany i zasady zastrzegania karty. To rzeczy, o których myśli się za późno — zwykle dopiero wtedy, gdy karta zniknie z portfela albo terminal odrzuci większą płatność.
Bezpieczeństwo: jak używać karty bez nerwów
Podstawy są proste, ale wiele osób nadal je lekceważy. PIN nie powinien być zapisany w telefonie ani na kartce trzymanej razem z kartą. Dobrze też regularnie sprawdzać historię transakcji, bo nieautoryzowane obciążenia najłatwiej wychwycić szybko, a nie po miesiącu.
W internecie najlepiej płacić tylko na stronach, które wzbudzają zaufanie i mają poprawnie działające zabezpieczenia. Podejrzanie tania oferta i presja czasu to nadal jedne z najskuteczniejszych sposobów wyłudzania danych kartowych. Sama karta może być bezpieczna, ale pośpiech już nie.
- Ustawić rozsądne limity dla internetu i wypłat.
- Włączyć powiadomienia o transakcjach.
- Natychmiast zastrzec kartę po zgubieniu lub kradzieży.
- Nie podawać danych karty poza zaufanymi kanałami płatności.
Dobrym ruchem jest też korzystanie z płatności mobilnych, jeśli bank umożliwia ich bezpieczne potwierdzanie. Telefon z blokadą ekranu i autoryzacją biometryczną bywa wygodniejszy niż noszenie samego plastiku. Nie zwalnia to jednak z czujności — bezpieczeństwo zależy bardziej od nawyków niż od formy płatności.
Kiedy karta debetowa sprawdza się najlepiej
Najlepiej działa tam, gdzie potrzebna jest prostota i kontrola wydatków. Do codziennych zakupów, rachunków, przejazdów, drobnych opłat i zwykłych transakcji internetowych karta debetowa jest po prostu praktyczna. Bez kombinowania, bez oddzielnego rozliczania zadłużenia, bez ryzyka, że wydatek „schowa się” do kolejnego miesiąca.
Dla początkujących to zwykle najrozsądniejszy start. Pozwala oswoić płatności bezgotówkowe, uczy patrzenia na dostępne środki i pokazuje, jak działa bankowość na co dzień. Jeśli do tego dochodzi pilnowanie opłat, limitów i podstawowych zasad bezpieczeństwa, karta debetowa staje się narzędziem wygodnym, a nie źródłem niepotrzebnych niespodzianek.